Argentina
 Australia
 China
 Corea
 Filipinas
 India
 Indonesia
 Japón
 Malasia
 Nueva Zelanda
 Pakistán
 Singapur
 Sri Lanka
 Tailandia
 Vietnam
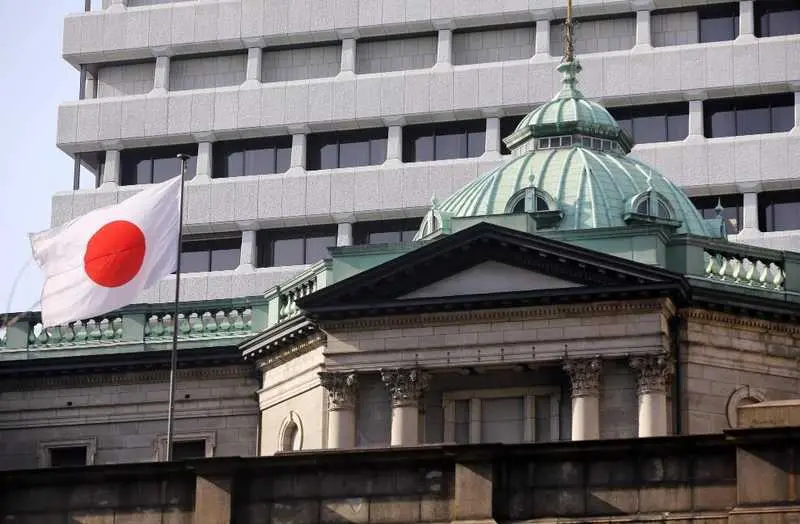
El Banco de Japón apunta a mantener los tipos de interés en el 1,25%, su nivel más alto desde 1995, mientras la inflación alcanza el objetivo del 2% y los mercados anticipan nuevas tensiones para el yen.
El Banco de Japón (BoJ) se prepara para mantener los tipos de interés en el 1,25%, interrumpiendo la secuencia de incrementos que ha llevado el precio del dinero a máximos de más de tres décadas. Según informa Nikkei Asia, la institución monetaria japonesa optaría por una pausa en su reunión del 29 y 30 de octubre, después de elevar los tipos 25 puntos básicos en septiembre. La decisión llega en un momento especialmente delicado: la inflación subyacente se aproxima al objetivo del 2%, mientras la debilidad del yen y el encarecimiento de las importaciones siguen amenazando la estabilidad económica del país.
El Banco de Japón pisa el freno
La autoridad monetaria japonesa se inclina por mantener sin cambios su principal tipo de interés después del endurecimiento aprobado en septiembre. Aquella decisión situó el coste del dinero en el 1,25%, un nivel desconocido desde abril de 1995.
La pausa permitiría evaluar los efectos acumulados de las anteriores subidas sobre el consumo, la financiación empresarial y los mercados financieros.
Sin embargo, mantener los tipos no significa abandonar la normalización monetaria. El banco central intenta encontrar un equilibrio entre controlar las presiones inflacionistas y evitar que unas condiciones crediticias excesivamente restrictivas debiliten la recuperación económica.
Una inflación que cambia las reglas
El principal argumento para justificar la nueva estrategia es la evolución de los precios. Según las previsiones recogidas por Nikkei Asia, el Banco de Japón podría reconocer que la inflación subyacente, descontados los factores transitorios, ha alcanzado prácticamente su objetivo del 2%.
Este hecho supone un cambio importante para una economía que durante décadas combatió la deflación y el estancamiento de los precios.
El problema ahora es diferente. La institución debe impedir que la inflación se consolide por encima de su objetivo sin provocar un deterioro innecesario de la actividad.
La evolución de los salarios y del consumo privado será determinante para establecer si las presiones inflacionistas son sostenibles.
El yen, bajo la presión de los mercados
Una de las consecuencias más relevantes de mantener los tipos podría producirse en el mercado de divisas.
El yen continúa expuesto a la diferencia entre los tipos japoneses y los de otras grandes economías. Cuando los rendimientos internacionales resultan más atractivos, aumenta el incentivo para desplazar capitales hacia activos denominados en otras monedas.
Una moneda japonesa debilitada beneficia a determinadas compañías exportadoras, pero también encarece las importaciones energéticas y alimentarias.
El contraste revela una contradicción estructural: aquello que mejora la competitividad exterior puede deteriorar simultáneamente el poder adquisitivo de los hogares japoneses.
El final de tres décadas de dinero barato
La decisión adquiere especial relevancia desde una perspectiva histórica. Japón ha convivido durante buena parte de las últimas tres décadas con políticas monetarias extraordinariamente expansivas, incluidos tipos cercanos a cero o negativos.
El regreso al 1,25% representa una transformación profunda del modelo financiero japonés.
Para los bancos comerciales, unos tipos más elevados pueden favorecer los márgenes de intermediación. Para las empresas endeudadas, en cambio, implican mayores costes de financiación.
También aumentan las exigencias presupuestarias de un Estado caracterizado por una elevada deuda pública. La normalización monetaria obliga, por tanto, a reconsiderar decisiones de inversión y financiación acostumbradas durante años al dinero extremadamente barato.
El riesgo para las bolsas internacionales
Las decisiones del Banco de Japón tienen consecuencias más allá de sus fronteras.
Durante años, los reducidos tipos japoneses favorecieron estrategias conocidas como carry trade, mediante las cuales los inversores obtenían financiación barata en yenes para adquirir activos con mayores rendimientos en otros mercados.
Un cambio brusco en las expectativas monetarias podría desencadenar ajustes en estas posiciones, aumentando la volatilidad en las bolsas, los mercados de deuda y las divisas.
Por eso, una pausa en octubre podría proporcionar cierto alivio temporal. No obstante, el efecto dependerá especialmente del mensaje que acompañe a la decisión y de las señales sobre futuras subidas.
Diciembre vuelve al centro del debate
La reunión del 30 de octubre no cerrará necesariamente el proceso de endurecimiento monetario. La siguiente cita, prevista para diciembre, podría adquirir protagonismo si la inflación mantiene su fortaleza o el yen vuelve a depreciarse.
El banco central deberá valorar también el comportamiento de los salarios, la demanda interna y los precios energéticos.
Lo más significativo es que Japón ha dejado atrás una etapa en la que subir los tipos parecía una posibilidad remota. Ahora, la discusión gira en torno a cuánto más puede encarecerse el dinero sin perjudicar el crecimiento.
La pausa prevista para octubre no elimina esa incertidumbre. Simplemente traslada la atención hacia el próximo movimiento de una institución cuyas decisiones vuelven a condicionar los mercados internacionales.