Argentina
 Australia
 China
 Corea
 Filipinas
 India
 Indonesia
 Japón
 Malasia
 Nueva Zelanda
 Pakistán
 Singapur
 Sri Lanka
 Tailandia
 Vietnam
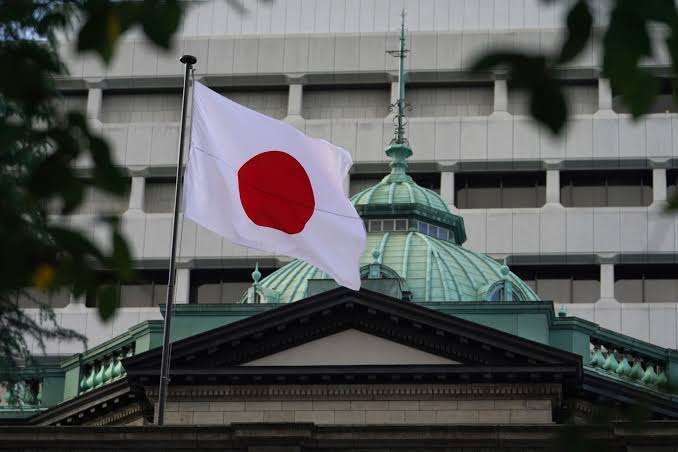
La autoridad monetaria nipona se alinea con la Fed en la subida de los tipos de interés para frenar la depreciación de la divisa y contener la inflación.
La operación salvar al yen: Japón entrecierra el grifo del dinero barato con la ayuda del amigo americano.
Aunque el Banco de Japón había anunciado una subida de tipos para acercarlos a las de Estados Unidos, cuando los confirmó, el pasado viernes, la Reserva Federal ya se había adelantado con otra alza que volvió a ampliar el diferencial de ambas economías. La subida nipona fue de 0,25 puntos y dejó las tasas en el 1,25%, su nivel más alto en los últimos 31 años, dejando atrás décadas de política monetaria ultralaxa. Era esperada por el consenso de los analistas pues, tras las reiteradas declaraciones del secretario del Tesoro, Scott Bessent, a favor de un yen fortalecido, el gobernador del Banco de Japón (BOJ), Kazuo Ueda, se había manifestado a favor de una medida cuya principal finalidad es frenar la depreciación de su divisa y contener la inflación.
Para Estados Unidos, la principal preocupación de un yen devaluado es el riesgo de que incentive la venta masiva de sus bonos soberanos, de los cuales Japón es el mayor tenedor del mundo. Otro factor es el encarecimiento de la inversión prometida por Tokio a Washington (550.000 millones de dólares hasta 2029), a cambio de la rebaja de aranceles americanos a los productos nipones.
Sayuri Shirai, profesora de la Universidad de Keio y exmiembro del Consejo de Política del Banco de Japón (BOJ) entre 2011 y 2016, explica que la tensión de fondo está entre un banco central dispuesto a subir las tasas para fortalecer el yen y el Gobierno de la primera ministra, Sanae Takaichi, que prefiere tasas de interés bajas para favorecer su política fiscal expansiva. La presión estadounidense dio un pretexto al BOJ para subir los tipos, asegura la académica, y añade: Hasta las declaraciones de Bessent, no había una dirección clara.
Bessent empezó su actual campaña a favor del yen con la intervención conjunta del 31 de julio, cuando Estados Unidos y Japón realizaron compras masivas y lograron reflotar la divisa nipona que había caído a los 164 yenes, su peor cotización en 40 años, a los 157 yenes. Fue la primera acción coordinada entre ambos países en defensa del yen desde 1998 y el presidente de EE UU la describió como un gesto de amistad hacia Japón. Al hacerlo, Donald Trump no perdió la oportunidad para el sarcasmo: Japón ha sido muy bueno con nosotros. A excepción, por supuesto, de Pearl Harbor. Shirai considera que Estados Unidos intervino en beneficio propio y recuerda los casi 1,2 billones de dólares en bonos del Tesoro que posee Japón, y cómo venderlos para repatriar yenes encarecería el costo de la deuda estadounidense.
En una economía exportadora como la japonesa, dependiente de la importación de insumos, la fluctuación de su divisa tiene efectos mixtos. Para empresas como Toyota, la caída de un yen en la cotización frente al dólar aumenta en 50.000 millones de yenes (unos 276 millones de euros) su beneficio de operaciones, según un estudio de la agencia local Jiji Press. El beneficio cambiario bruto, sin embargo, se ve afectado por pagos en dólares para compras de acero, componentes electrónicos, litio para las baterías, fletes o seguros.
Otro de los expertos consultados, Tsuyoshi Ueno, analista del Instituto de Investigaciones NLI (Nippon Life Insurance), hace referencia a las dos décadas de estancamiento salarial en las que el ciudadano japonés medio perdió poder adquisitivo mientras el país se llenaba de turistas extranjeros con su capacidad de gasto multiplicada por un yen debilitado. Añade que, aunque los salarios han empezado a subir, la presión sobre los hogares continúa debido a la rápida depreciación. Japón está atravesando un punto de inflexión, afirma. El apoyo del Tesoro norteamericano para aupar el yen es consecuencia de la incapacidad de Japón de frenar la debilidad del yen con repetidas intervenciones en solitario desde 2022, afirma. Era necesario enviar una advertencia más contundente a los especuladores, agrega, y sugiere que, pese a que Bessent defiende los intereses americanos, tal vez ha creado un sentimiento de deuda y gratitud en Japón.
Cuando el BOJ llevó sus tipos de interés a cero, en 1999, la divisa nipona se empezó a convertir en la favorita del carry trade y pedir préstamos en yenes para invertir en otros activos de mayor rendimiento incentivó una de las operaciones especulativas más grandes del sistema financiero mundial.
Ippei Fujiwara, profesor de Macroeconomía en las universidades de Keio y Tokio, y economista del BOJ entre 1993 y 2011, resume la intervención conjunta como una alineación de los intereses de Japón y Estados Unidos. Su principal preocupación es la sostenibilidad fiscal de un país con una deuda cuya relación con el PIB es del 250%, cifra que suma a los bonos soberanos el conjunto de la deuda del Gobierno japonés. Fujiwara teme que el proceso de normalización de las tasas necesario para combatir la inflación encarezca el servicio de la deuda y genere alzas intempestivas de los bonos japoneses (JGB, por sus siglas en inglés). Subraya la necesidad de vigilar quién sostiene esa carga fiscal, y cita la demografía.
Aunque casi el 90% de la deuda nipona está en manos japonesas, Fujiwara advierte que esa financiación ha dependido hasta ahora de los ahorros de baby boomers que rondan los 75 años y que, enfrentados a gastos masivos en medicina y cuidados, no pueden seguir acumulando dinero. Japón, según su escenario, empezará a depender de inversores extranjeros menos predecibles.
Alzas en el horizonte
Para los próximos meses Ueno, de NLI, delinea un panorama de dos subidas de 0,25 puntos en 2027, una en enero y otra en julio, hasta dejar la tasa de interés en 1,75%. La subida de la Reserva Federal anunciada el 16 de septiembre fue también de 0,25 puntos y, al dejar las tasas en la franja promedio del 3,87%, las sitúa en torno a los 2,6 puntos porcentuales por encima de las tasas del BOJ. El umbral para contener la depreciación del yen se ha elevado ligeramente, concluye Ueno. Shirai, por su parte, prevé dos subidas parecidas en diciembre de este año y en marzo de 2027.
La académica califica de excesiva la expectativa de que el mercado llegue a niveles cercanos al 2% por su efecto directo en las hipotecas de los hogares japoneses, de las cuales, anota, más del 70% están basadas en tipos variables que se revisan cada seis meses. Reitera su preocupación por la contradicción entre el discurso fiscal expansivo de Takaichi y su resistencia a la subida de tasas, que va a generar un conflicto de intereses con vistas a un recorte del impuesto al consumo previsto para abril.
Pese a la presión de Washington y de Takaichi, Shirai defiende la independencia técnica del BOJ, aunque teme que el público no la vea así.
Gonzalo Robledo – El País de España